O Galo que não canta mais no terreiro
A SAF do Atlético mostra como a financeirização transforma clube, território e torcida em ativo
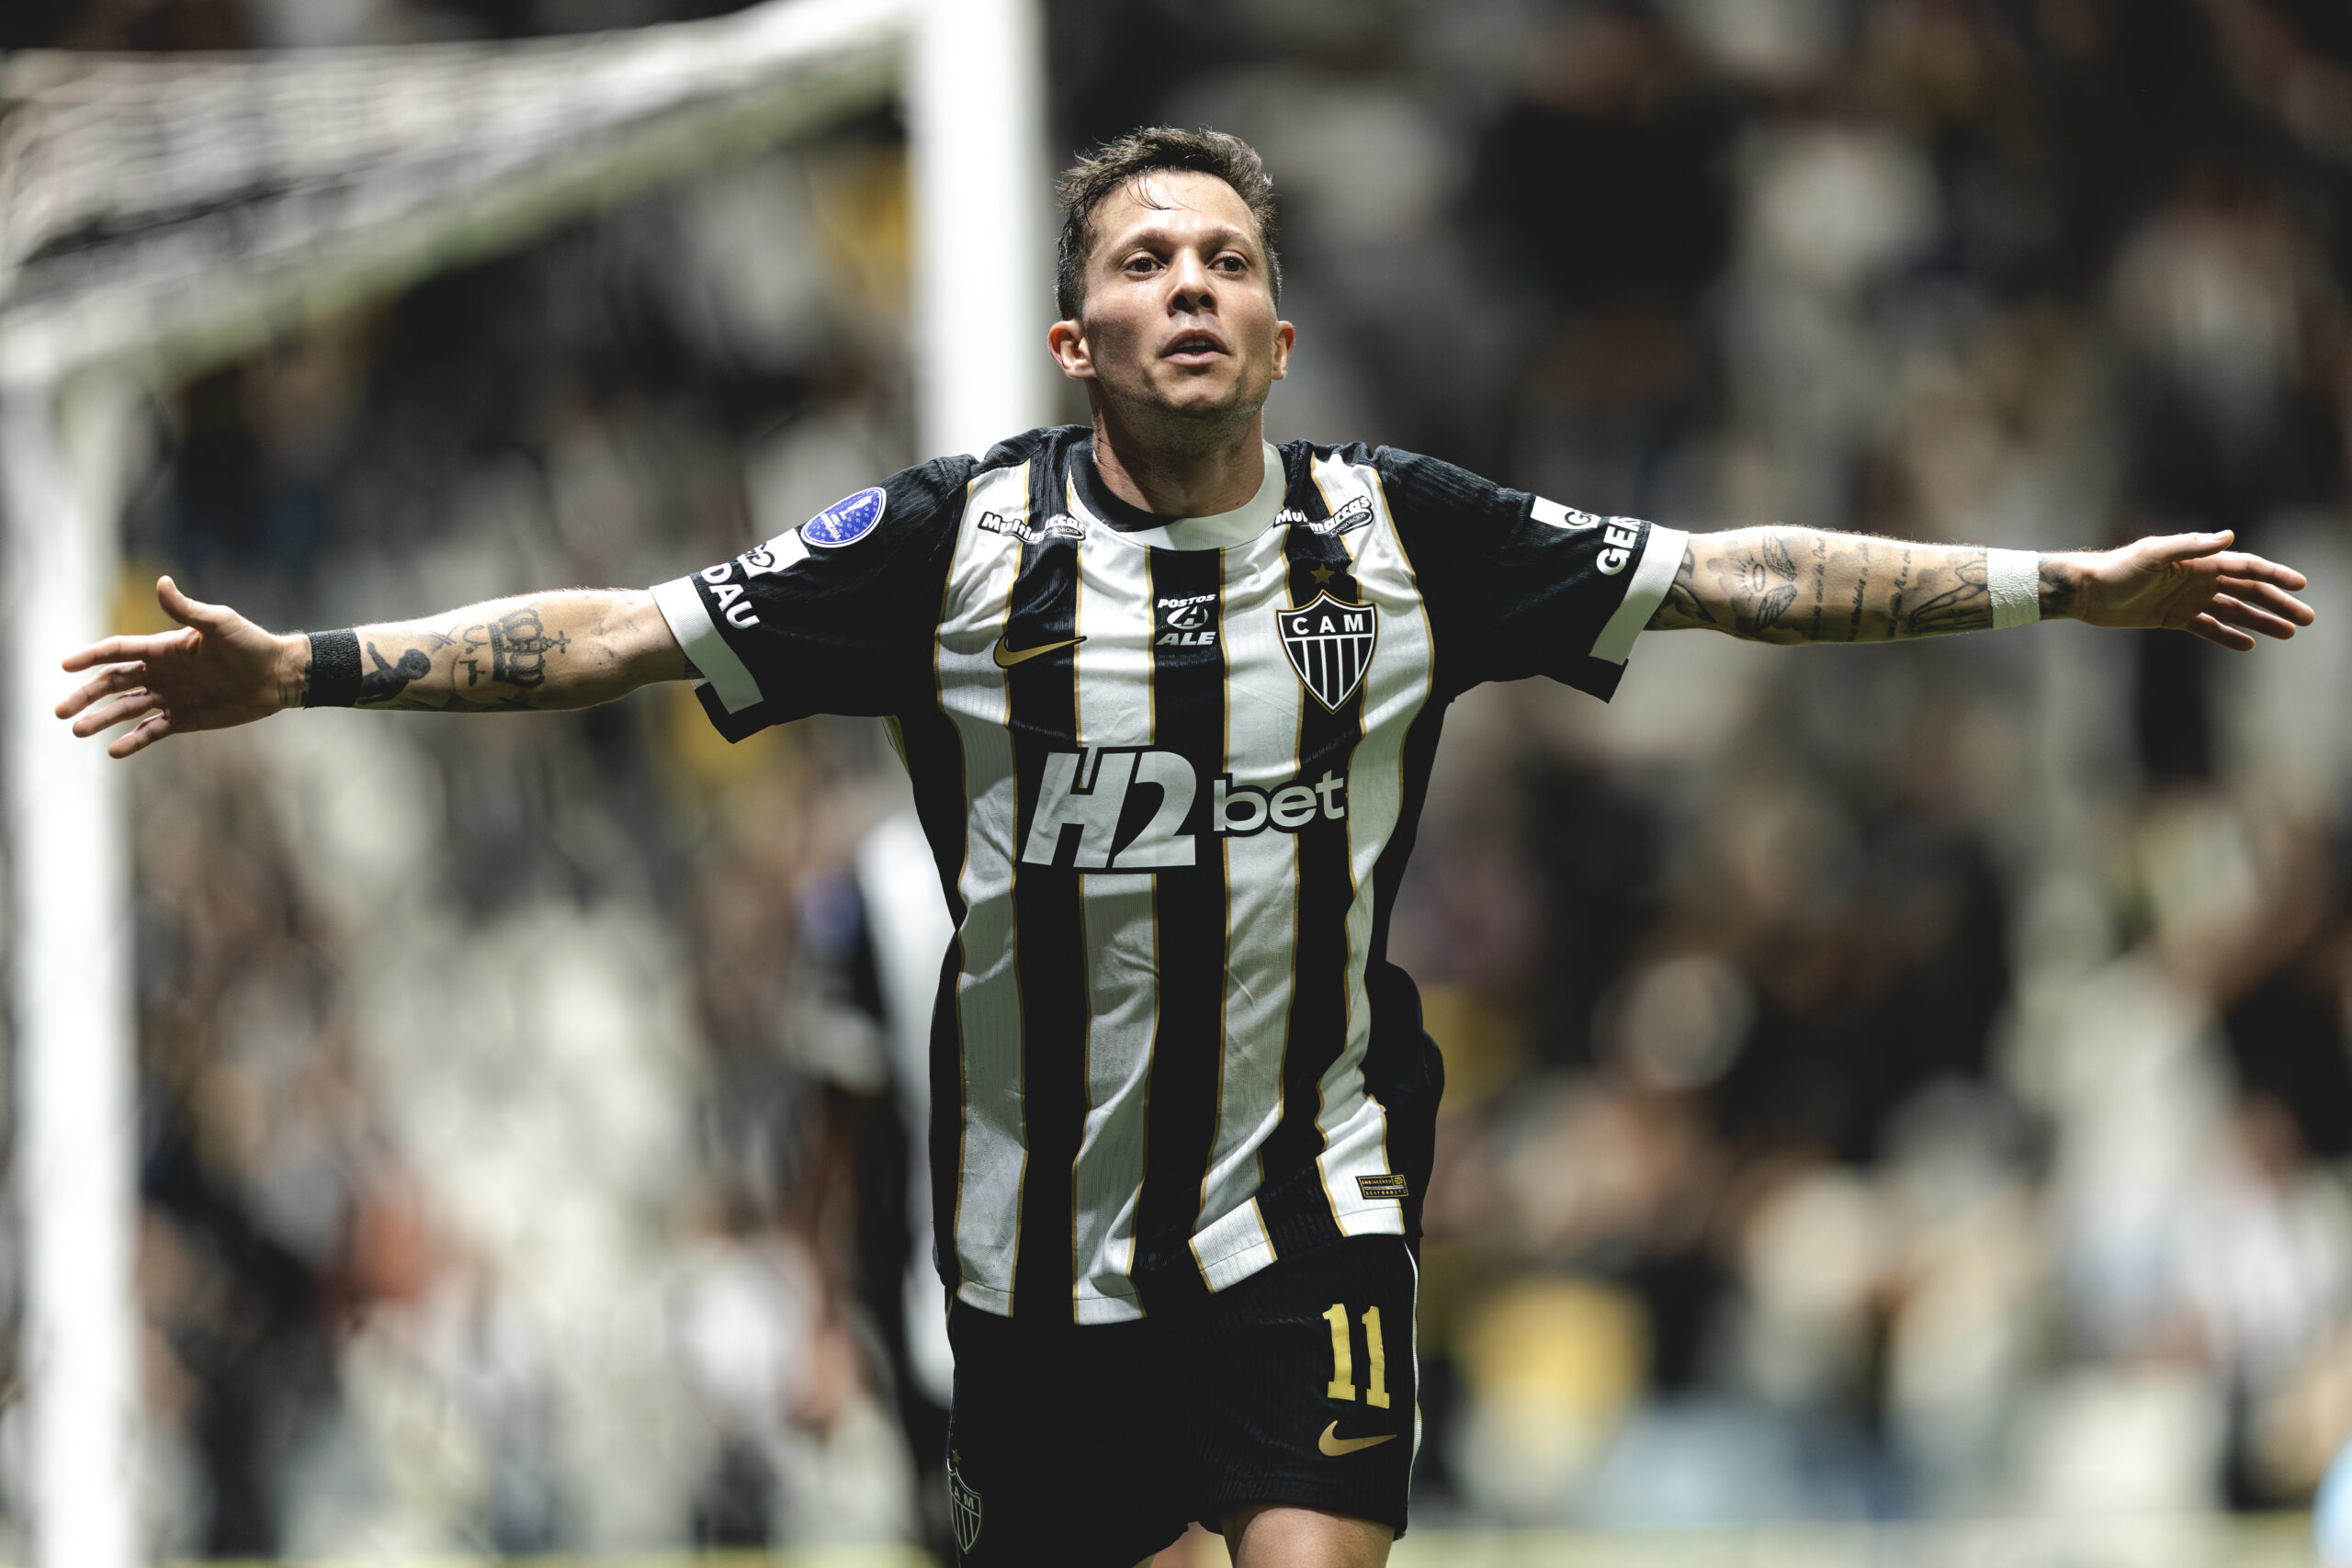
A transformação do Atlético em SAF revela como controle empresarial, dívida, patrimônio urbano e paixão popular passaram a operar dentro da mesma engenharia financeira.
Rubens Menin construiu, ao longo de décadas, um dos portfólios empresariais mais sólidos de Minas Gerais. A MRV Engenharia virou símbolo da habitação popular no Brasil inteiro. O Banco Inter registrou lucro recorde de R$ 973 milhões em 2024. A Rádio Itatiaia mantém décadas de influência sobre o debate público em Belo Horizonte. A CNN Brasil entrou num mercado dominado por monopólios e encontrou espaço. Em todos esses empreendimentos, Menin demonstrou método, paciência de capital e clareza sobre o produto que queria entregar.
Há um único empreendimento em que essa trajetória não se repete. É precisamente aquele que ele diz amar mais.
O Atlético Mineiro sob a gestão Menin é o caso mais incômodo do futebol brasileiro hoje, não porque fracassou em termos absolutos, mas porque os recursos disponíveis tornam qualquer resultado menor do que o prometido profundamente revelador. O Galo tem arena, tem SAF, tem receita bruta que superou R$ 768 milhões em 2025, tem torcida entre as maiores do país, tem controlador com patrimônio pessoal de cerca de US$ 1,8 bilhão. E ainda assim, ao fim de cada exercício, a palavra no centro do balanço é dívida. Dívida líquida de R$ 1,77 bilhão em 2025, superior aos R$ 1,369 bilhão de 2024. Prejuízo contábil de R$ 882 milhões. Novo aporte de R$ 530 milhões aprovado em maio de 2026, com cerca de 90% destinado a quitar banco, e quase nada a investimento esportivo.
Trata-se, é preciso dizer com clareza, de um clube que não consegue se pagar.
A operação que não era o que parecia
Para entender o caso Atlético é necessário reconstruir o ponto de partida, porque ele é mais complicado do que o discurso da salvação empresarial fez parecer.
Quando os 4R's (Rubens Menin, Rafael Menin, Ricardo Guimarães e Renato Salvador) compraram 75% da SAF atleticana por R$ 913 milhões em 2023, esse número precisava de leitura mais cuidadosa. Do total anunciado, R$ 316 milhões não eram dinheiro novo: eram dívidas que o clube já tinha com o próprio grupo, simplesmente convertidas em participação acionária. O aporte real em caixa foi de R$ 505 milhões. Acrescentou-se a isso R$ 335 milhões provenientes da venda da participação do Atlético no shopping Diamond Mall: o clube vendeu seu principal patrimônio extrafutebolístico para financiar a transição. O Diamond Mall era o ativo não esportivo mais valioso que a associação havia acumulado em décadas. Ele se foi na entrada da SAF.
Mas há uma segunda camada, ainda mais reveladora. Antes de comprarem o clube, Menin e Ricardo Guimarães já eram credores do Atlético. Os bancos que controlam, o Inter e o BMG, respectivamente, estavam entre as principais instituições às quais o clube devia. Quando a SAF foi constituída, parte substancial da assunção de dívida pelos novos sócios era, na prática, a assunção de dívidas que eles próprios detinham como credores. O grupo que entrou para salvar o clube era, em medida considerável, o mesmo grupo a quem o clube devia.
Isso não configura automaticamente irregularidade. Mas configura um arranjo cujas consequências merecem ser nomeadas: os controladores da SAF atleticana são simultaneamente acionistas majoritários e credores do clube. Quando o Atlético paga juros bancários, parte desse dinheiro flui para instituições cujos donos são os mesmos homens que decidem a política financeira do clube. O próprio CEO do Atlético declarou que a taxa média da dívida bancária remanescente é de CDI + 4%, “muito caro”, nas suas palavras. A única exceção é exatamente o Banco Inter: CDI + 2,5%. O banco do dono cobra menos que os outros.
O quadro que emerge se distancia da racionalidade empresarial prometida. Trata-se de uma estrutura em que o mesmo grupo capitaliza o clube, banca os juros da dívida e define o ritmo do pagamento. O aporte de R$ 530 milhões aprovado em maio de 2026, descrito como urgência para quitar dívida bancária, elevou a participação de Rubens e Rafael Menin de 41,8% para 83,5% da SAF. A associação atleticana, que representava o vínculo do torcedor com o clube, caiu de 25% para 10%.
Cada crise financeira do Atlético se converte em mais propriedade dos Menin.
A Arena MRV, inaugurada em 2023, seria o ativo que mudaria o patamar financeiro do clube para sempre. Três anos depois, o balanço é duro. A dívida não caiu; cresceu. O aporte que serviria para reorganizar as finanças gerou um segundo aporte ainda maior. E o clube que deveria ter ganhado autonomia com a arena e com a SAF tornou-se mais dependente de seus controladores do que era antes, já não de eleição, de sócio ou de vaquinha, mas do balanço das empresas de quem o detém.
Há um padrão aqui que vale nomear: a gestão Menin confundiu dono forte com gestão forte. São coisas diferentes. Dono forte é quem tem patrimônio, poder de decisão e capacidade de injetar capital. Gestão forte é quem constrói receita recorrente, controla estruturalmente a dívida, define método esportivo e cria condições de autossustentação. No Atlético, o primeiro existe em abundância. O segundo ainda não se demonstrou.
O que Leila faz que Menin não faz
A comparação com Leila Pereira no Palmeiras é estrutural, e vai além do gosto ou da política.
Leila também concentra poder. Também é bilionária, também mistura liderança empresarial e vínculo afetivo com o clube, também sofre críticas por centralização e conflito de interesses. Mas há uma diferença que muda tudo: ela opera dentro de uma associação que continuou sendo associação. Foi eleita presidente para o triênio 2025-2027 com 2.295 votos contra 858 do adversário. Seu poder é enorme, mas passa por mandato, eleição, Conselho, torcida, imprensa, oposição. Ela pode perder. Menin, como controlador de 83,5% da SAF, não perde eleição. Ele é proprietário.
Essa distinção tem consequências financeiras concretas. O Palmeiras fechou 2025 com receita de R$ 1,783 bilhão e superávit de R$ 292 milhões. Quando a dívida palmeirense subiu, foi porque o clube estava expandindo, comprando ativo, apostando em elenco. Dívida de crescimento, coberta por caixa próprio.
No Atlético, a dívida é outra coisa. O próprio CEO do clube a descreveu como “organicamente quase impagável”. Com cerca de R$ 1,7 bilhão em endividamento líquido, a operação não gera caixa suficiente sequer para pagar os juros. É por isso que o aporte de R$ 530 milhões não compra reforços, não constrói base, não amplia estrutura. Paga banco. Refinancia o passado. E, ao pagar banco, amplia a participação de quem controla o banco.
No Palmeiras, o dinheiro financia competitividade. No Atlético, o dinheiro refinancia a dívida da competitividade passada, e amplia a propriedade de quem a financia.
O que o Bahia fez que o Atlético não fez
Se o Palmeiras diz o que é possível dentro do modelo associativo, o Bahia diz o que é possível dentro do modelo SAF quando ele funciona como deveria.
O Bahia vendeu 90% do clube ao City Football Group. Em 2025, teve receita líquida de R$ 367,57 milhões, bem abaixo do Atlético, mas a receita cresceu 54,7% sobre 2024, enquanto a despesa cresceu apenas 7,8%. O prejuízo caiu 37,3%. É ainda deficitário, porém deficitário dentro de uma curva que se pode ler: expansão de infraestrutura, retorno à Libertadores, fortalecimento de base, CT novo, rede de scouts integrada à rede global do CFG. O Bahia tem um projeto legível.
No Atlético, qual é o projeto? Arena, SAF, aporte, dívida, juros, diluição acionária. O que existe é uma engenharia financeira de sobrevivência que se renova a cada ciclo, num arranjo em que os controladores são acionistas e credores ao mesmo tempo.
O Bahia vendeu controle e comprou projeto. O Atlético vendeu controle e comprou tempo, pago com o patrimônio que tinha e com a propriedade que restava à associação.
A conta que o torcedor paga duas vezes
Há uma dimensão que ultrapassa o debate esportivo e entra na política urbana. Ela diz respeito à Arena MRV e ao modo como seu custo foi distribuído na cidade.
A arena foi licenciada com condicionantes que incluíam obras estruturais de mobilidade urbana no entorno, intervenções viárias identificadas pelo próprio Conselho Municipal do Meio Ambiente como o cerne do impacto do empreendimento sobre a vizinhança. Essas condicionantes não são acessórias no licenciamento urbanístico. Elas são a razão pela qual o empreendimento foi autorizado, e existem para garantir que o custo do impacto seja absorvido por quem o produz, e não pela coletividade.
O que aconteceu depois está documentado em reportagem do G1 de novembro de 2025: a Prefeitura de Belo Horizonte assumiu obra de R$ 32 milhões que antes havia sido exigida como contrapartida da Arena do Galo. A intervenção foi atribuída ao clube no licenciamento do estádio e passou a ser executada com recursos públicos. O jornal O Tempo complementou: as obras deveriam ser executadas como contrapartida pela liberação do estádio, os projetos viários não saíram do papel, e parte dessas obrigações perdeu peso depois que a Câmara Municipal aprovou mudança na legislação. O Ministério Público de Minas Gerais abriu procedimento que registra notícia de abuso de poder e provável corrupção envolvendo Prefeitura, Câmara, MRV Engenharia e Clube Atlético Mineiro.
O encadeamento é simples de enunciar. Um grupo econômico com capital para construir arena bilionária, lançar banco digital, comprar canal de televisão e fundar emissora de rádio não executou as obras de trânsito exigidas para autorizar seu próprio estádio. A Câmara alterou a legislação para reduzir o peso das contrapartidas. E a Prefeitura executou com dinheiro público aquilo que o clube deveria ter executado com dinheiro privado.
O torcedor atleticano, que também é contribuinte de Belo Horizonte, pagou a arena como consumidor de futebol e financiou as obras do entorno como cidadão. O clube profissionalizou os ganhos e municipalizou os custos.
O Galo que não canta
Cancelei meu Galo na Veia por desgosto. Depois de anos pagando com fidelidade, cheguei ao ponto em que continuar parecia cumplicidade com algo que eu não reconhecia mais como meu clube.
Mas não é preciso ler balanço para sentir o que está errado.
Quem acompanha os bastidores vê a estrutura: controladores que são credores, cada crise convertida em mais propriedade, patrimônio histórico vendido para financiar a entrada de quem prometeu salvar. Vê que a associação, único canal político da torcida dentro do clube, vale agora 10%. Vê que não há mecanismo pelo qual o torcedor comum possa questionar, mudar ou sequer votar contra o que acontece. O clube que deveria ter sido devolvido aos atleticanos está sendo comprado, peça por peça, crise por crise, pelos mesmos homens que prometeram salvá-lo.
Quem não sabe nada disso, e não precisa saber, também está desesperançoso. As trocas constantes de técnico, que alteram um milímetro dos resultados, denunciam sem querer o quanto o problema é estrutural. A saída de Hulk, ídolo do clube, promovida pela administração pelas portas dos fundos. Paulinho, um dos maiores ativos jovens que o Galo tinha, negociado por Caio Paulista. Três finais em sequência, Copa do Brasil de 2024, Libertadores de 2024, Sul-Americana de 2025, e três derrotas. Chegar a finais é resultado de elenco caro, montado com endividamento. Não ganhar nenhuma é sinal de que elenco caro, sem método e sem continuidade de projeto, não vira hegemonia.
Há um dado que diz mais que qualquer balanço. No rebaixamento de 2005, com o clube falido, endividado, humilhado esportivamente, o torcedor atleticano lotava o estádio em todo jogo. Eu fui em todos. Havia brilho no olhar de quem torcia por um time que caía. Isso não se compra, não se fabrica, não se contrata por marketing. Se teve algo em que os Menin tiveram êxito, foi em apagar exatamente esse brilho, aquele que sobreviveu à falência e ao rebaixamento e não sobreviveu à gestão empresarial que prometia devolver a grandeza.
Para quem sabe e para quem não sabe, a sensação é a mesma: o Atlético não tem para onde ir enquanto essa gestão não mudar. E essa gestão não tem por que mudar. Quem tinha 41,8% hoje tem 83,5%. Quem tinha 25% hoje tem 10%.
O Galo já não emociona nem empolga. Seu canto sumiu na mesma medida em que os novos donos se apossaram do que era o amor de todos. E no terreiro, nós, os torcedores, não temos muito o que fazer a não ser lamentar, e entender por que lamentamos.
A conta foi paga. Só não foi pela família Menin.